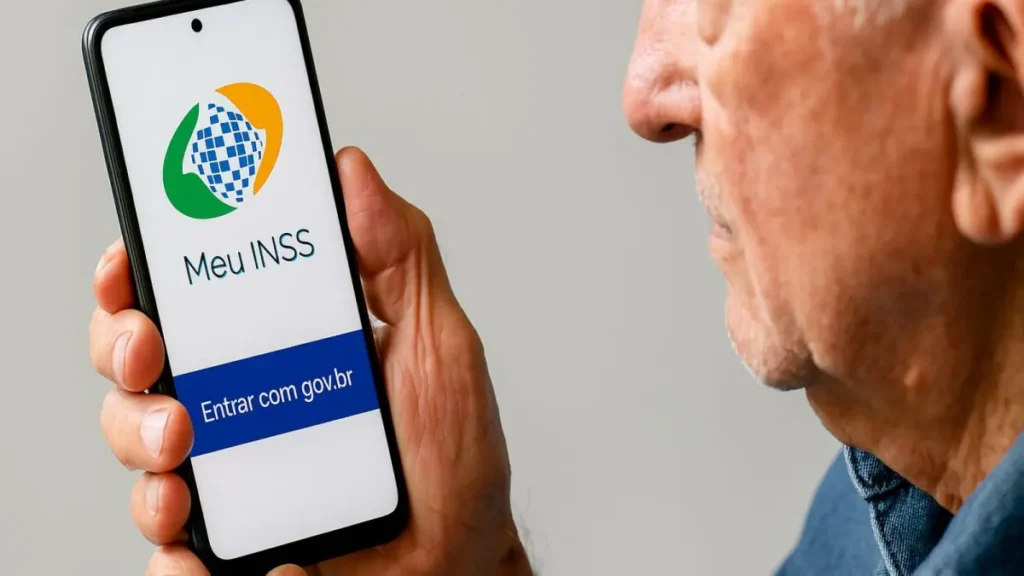
O empréstimo consignado do INSS passou por mudanças importantes em 2026: agora exige biometria facial para ser contratado, a margem que pode ser comprometida do benefício caiu de 45% para 40% e há mais proteção contra fraudes e descontos indevidos. Veja o que muda na prática para aposentados e pensionistas e como contratar com segurança.
Consignado do INSS 2026: o que mudou
- Biometria facial é a via principal para contratar, pelo aplicativo Meu INSS (anti-fraude); quem não tem biometria cadastrada pode usar validação por dados bancários desde agosto de 2026.
- Margem consignável do benefício caiu de 45% para 40%.
- Prazo máximo de pagamento ampliado de 96 para 108 parcelas (9 anos).
- Vigência: regras em vigor desde 19 de maio de 2026.
- Mais proteção: autorização do segurado e bloqueio de novos contratos no Meu INSS.
- Quem usa: aposentados e pensionistas do INSS.
O que muda na prática
| Regra | Antes | Agora (2026) |
|---|---|---|
| Contratação | sem biometria | exige biometria facial no Meu INSS |
| Margem do benefício | até 45% | até 40% |
| Prazo de pagamento | até 96 parcelas | até 108 parcelas (9 anos) |
| Proteção | mais sujeito a fraude | autorização e bloqueio pelo segurado |
Biometria facial: por que passou a ser exigida
A contratação do consignado do INSS agora exige validação por biometria facial no aplicativo Meu INSS. A medida combate uma onda de empréstimos e descontos não autorizados no nome de aposentados. Na prática, ninguém consegue contratar em seu nome sem que você confirme com o rosto, pelo celular.
Conforme apuração da nossa redação, as três mudanças (biometria, margem de 40% e prazo de 108 parcelas) entraram em vigor no mesmo dia, 19 de maio de 2026, por meio da Instrução Normativa nº 138/PRES/INSS (alterada nessa data). O texto oficial está publicado no portal gov.br/INSS.
Sem biometria facial? A nova regra libera validação por dados bancários
Quem não tem registro biométrico facial nas bases do governo ganhou uma alternativa: a Instrução Normativa PRES/INSS nº 213, publicada em 20 de agosto de 2026 e divulgada pelo INSS em 24/08, autoriza a contratação do consignado por validação de dados bancários quando a Dataprev não localiza a biometria do segurado, conforme apuramos direto na página oficial do INSS.
A biometria facial continua sendo a primeira opção de validação. Só quando o sistema não encontra o cadastro biométrico é que libera o login pelo Gov.br com autenticação por dados bancários cadastrados; a autorização expressa do titular do benefício continua obrigatória nas duas rotas.
O que isso significa para você
Se você tentou contratar consignado e foi barrado por falta de biometria, não precisa mais ficar de fora: pode concluir a autenticação com os dados bancários, direto pelo Meu INSS. Ainda assim, vale registrar a biometria assim que possível, ela é mais rápida e é exigida em outros serviços, como desbloqueio de benefício e prova de vida.
Prazo de pagamento: de 96 para 108 parcelas
Outra mudança da mesma Instrução Normativa amplia o prazo máximo de pagamento do consignado: antes o limite era de 96 parcelas mensais, agora sobe para 108 parcelas (9 anos). Na prática, o aposentado pode diluir a dívida por mais tempo, o que reduz o valor da parcela mensal, mas também aumenta o total pago em juros ao longo do contrato. Vale simular as duas opções (prazo menor com parcela maior vs. prazo maior com parcela menor) antes de assinar.
Margem de 40%: quanto do benefício pode comprometer
Com a nova regra, no máximo 40% do valor do benefício pode ser usado para pagar parcelas de consignado (incluindo o cartão consignado). Veja quanto isso representa por faixa de benefício:
| Valor do benefício | Cálculo (40%) | Margem disponível/mês |
|---|---|---|
| R$ 1.621 (salário mínimo) | R$ 1.621 × 40% | R$ 648,40 |
| R$ 2.000 | R$ 2.000 × 40% | R$ 800,00 |
| R$ 3.000 | R$ 3.000 × 40% | R$ 1.200,00 |
| R$ 5.000 | R$ 5.000 × 40% | R$ 2.000,00 |
Esse teto de 40% soma todas as operações consignadas em aberto (empréstimo, cartão consignado e cartão benefício), não é 40% por contrato, e sim 40% no total. O limite menor protege a renda mensal do aposentado, evitando o superendividamento.
Como contratar com segurança (e evitar golpe)
- Faça a simulação e a contratação apenas no banco oficial ou pelo app Meu INSS, com a sua biometria.
- Confira a taxa e o CET antes de assinar e compare com outras instituições.
- No Meu INSS, você pode bloquear a contratação de novos empréstimos se não pretende usar o consignado.
- Acompanhe o extrato do benefício e conteste qualquer desconto que não reconhecer.
Bloqueio de 90 dias, portabilidade entre bancos e prazo para o banco enviar documentos
A mesma norma que criou a validação por dados bancários também reforça três proteções que poucos aposentados conhecem:
- Bloqueio de 90 dias: benefício recém-concedido fica travado para consignado por 90 dias; a mesma trava vale quando há mudança de município ou localidade do benefício.
- Portabilidade entre bancos: dá para pedir a transferência do empréstimo para outra instituição pelo Meu INSS (com biometria ou dados bancários), assinando o Termo de Autorização de Portabilidade. O banco de origem tem até 20 dias para confirmar; se não confirmar no prazo, a portabilidade é cancelada.
- Prazo para o banco enviar documentos: depois de fechar o contrato, a instituição financeira tem até 7 dias úteis para enviar ao INSS o contrato, identificação com foto, CPF e autorização de desconto. Se não cumprir, o INSS interrompe os descontos e retém o repasse ao banco, o que funciona como proteção extra contra contratação indevida.
Na prática, se um empréstimo aparecer no seu extrato sem que o banco tenha enviado a documentação dentro do prazo, é sinal de irregularidade, vale contestar imediatamente pelo Meu INSS ou pela Central 135.
Cartão consignado e cartão benefício também contam
O limite de 40% não vale só para o empréstimo consignado tradicional: ele soma também as parcelas do cartão consignado e do cartão benefício, quando o aposentado usa esses produtos. Por isso, antes de contratar um novo empréstimo, vale conferir no extrato do Meu INSS quanto da margem já está comprometido, assim você não é surpreendido com a recusa do banco por falta de margem disponível.
Consignado vale a pena? Quando faz sentido
O consignado costuma ter os juros mais baixos do mercado para pessoa física, porque o pagamento é descontado direto do benefício, o que reduz o risco para o banco. Ainda assim, é uma dívida, e comprometer parte da renda por vários anos exige planejamento. Antes de assinar:
- Compare o CET (Custo Efetivo Total), não só a taxa de juros, entre pelo menos dois bancos;
- Prefira o consignado a opções caras como cheque especial e cartão de crédito rotativo, que cobram juros muito maiores;
- Evite usar o crédito para gastos do dia a dia, o ideal é destinar a uma necessidade pontual ou trocar uma dívida cara por uma mais barata;
- Calcule se a parcela cabe no orçamento depois de pagas as despesas essenciais.
Se a ideia for apenas antecipar dinheiro sem necessidade real, vale repensar: a dívida acompanha o benefício por meses ou anos.
Descontos indevidos: como verificar e contestar
As novas regras de proteção surgem depois de uma onda de descontos não autorizados em benefícios. Para se proteger, verifique periodicamente o extrato de pagamento no Meu INSS e confira se há empréstimos ou mensalidades que você não reconhece. Ao identificar um desconto indevido:
- Registre a contestação pelo Meu INSS ou pela Central 135;
- Guarde protocolos e acompanhe o andamento do pedido;
- Use o bloqueio de novos empréstimos para evitar novas cobranças.
A biometria facial obrigatória foi adotada justamente para impedir que terceiros contratem crédito em nome do segurado sem a sua autorização.
Perguntas frequentes
O que mudou no consignado do INSS em 2026?
Passou a exigir biometria facial para contratar, a margem caiu de 45% para 40% do benefício, o prazo máximo foi ampliado e há mais proteção contra fraudes.
Preciso fazer biometria para pegar consignado?
Sim. A contratação exige validação por biometria facial no aplicativo Meu INSS, como medida anti-fraude.
Quanto do meu benefício posso comprometer?
Até 40% do valor do benefício com parcelas de consignado e cartão consignado. Em um benefício de R$ 2.000, isso equivale a até R$ 800 por mês.
Como bloquear empréstimos no meu nome?
Pelo aplicativo ou site Meu INSS é possível bloquear a contratação de novos empréstimos consignados, protegendo o seu benefício.
Qual o prazo máximo para pagar o consignado do INSS agora?
O prazo máximo subiu de 96 para 108 parcelas mensais (9 anos), conforme a Instrução Normativa nº 138/PRES/INSS alterada em 19 de maio de 2026. Prazo maior reduz a parcela mensal, mas aumenta o total pago em juros.
Quem não tem biometria facial pode contratar consignado do INSS?
Sim. Desde a Instrução Normativa PRES/INSS nº 213 (agosto de 2026), quem não tem registro biométrico nas bases do governo pode concluir a contratação por validação de dados bancários, com login pelo Gov.br. A biometria continua sendo a via principal.
Dá para trocar de banco no meio do consignado do INSS?
Sim, por portabilidade: peça a transferência pelo Meu INSS (com biometria ou dados bancários) e assine o Termo de Autorização de Portabilidade. O banco de origem tem até 20 dias para confirmar; se não confirmar no prazo, a portabilidade é cancelada.
Um benefício recém-concedido já pode contratar consignado?
Não imediatamente: benefícios recém-concedidos ficam bloqueados para consignado por 90 dias. A mesma trava de 90 dias vale quando há mudança de município ou localidade do benefício.
Posts relacionados
INSS: Congresso aprova MP e reduz prazo do mutirão para 30 dias
A MPV 1.369/2026, que reduz de 45 para 30 dias o prazo do mutirão do INSS, foi aprovada…
INSS libera calendário de setembro 2026: veja a data por dígito final
Veja a data de pagamento do INSS em setembro de 2026 por dígito final do benefício, para quem…
INSS confirma fila zerada no Planalto; veja o que muda pra quem espera
Governo confirma no Planalto que a fila do INSS está zerada: sem pedido com mais de 45 dias…
TCU mantém benefícios do INSS em lista de alto risco; veja o que muda
TCU manteve a concessão de benefícios do INSS na Lista de Alto Risco após indicador de qualidade ficar…
Continue lendo
990 publicaçõesCaixa libera FGTS de até R$ 6,2 mil para toda Pelotas; veja o prazo
Caixa libera o saque-calamidade do FGTS para toda a população de Pelotas (RS) após o ciclone de agosto;…
Prefeitura de Três Lagoas abre 254 vagas de emprego nesta sexta (4/9)
A Casa do Trabalhador de Três Lagoas (MS) oferece 254 vagas de emprego em 4 de setembro de…
Sine Araxá oferece 444 vagas hoje (4/9); confira as funções
Sine Araxá oferece 444 vagas em 4 de setembro de 2026, com destaque para 48 vagas de servente…
Prefeitura de Foz do Iguaçu abre mutirão com 700 vagas (9/9)
Foz do Iguaçu tem mutirão de emprego com 10 empresas e mais de 700 vagas nesta quarta (9/9),…
PAT Itapetininga abre 341 vagas nesta sexta (4/9); veja os cargos
PAT Itapetininga oferece 341 vagas nesta sexta (4/9), com 89 sem experiência e 60 só na fábrica de…
Sine Manaus oferta 682 vagas nesta quinta (3/9); confira
Sine Manaus oferta 682 vagas em 3/9, com 235 no serviço e 16 para PCD. Veja os cargos…
Sine Ouro Branco tem 568 vagas de emprego nesta semana; veja os cargos
O Sine de Ouro Branco (MG) soma 568 vagas de emprego, a maioria na construção civil. Veja os…
INSS: Congresso aprova MP e reduz prazo do mutirão para 30 dias
A MPV 1.369/2026, que reduz de 45 para 30 dias o prazo do mutirão do INSS, foi aprovada…
Você viu todas as publicações.
Quer receber as próximas vagas?
Alertas de INSS, FGTS, vagas e benefícios direto no seu e-mail. Sem spam.